Please note that the auto-translation function (beta) uses the 3rd-party tool to translate contents based on the English version of the website and it may occur incorrect results sometimes.
x

2027·4·13 - 16
中国·深圳国际会展中心(宝安)

本文要点速览
1
韩国国内橡塑行业的市场规模预计将由2026年的142.5亿美元上升至2034年的199.4亿美元,年均复合增长率(CAGR)达3.80%。
2
橡塑市场的增长主要由针对工程塑料、先进回收技术和生物基材料的策略转型所驱动。
3
占韩国塑料总用量42%的包装行业,受具有里程碑意义的无标签政策与循环经济要求所驱动,正在经历根本性转型。
4
韩国政府在“循环经济行动计划"下,推出“rPET强制要求"和“韩国特色生态设计框架"两项政策,有助加速产业转型。
5
为满足严格的再生材料含量要求法规,韩国业界需要在整个回收价值链上,朝着化学回收创新和智能制造推进技术发展。
6
“生物降解塑料行业促进法"的推出,为生物降解塑料行业发展建立系统性框架。
塑料与橡胶行业于2026年正处于转型的重要十字路口,进行根本性结构重组,由传统以产量为导向的石化枢纽,转型为高价值并以可持续发展驱动的生态系统。汽车、电子、包装及工业制造等领域的强劲需求下,为橡塑行业发展奠下稳固基础;同时,电动车(EV)、消费性电子产品及先进包装解决方案趋向采用轻量化材料,也为行业注入动力。
策略转型驱动市场成长
预计到2034年,韩国国内橡塑行业的市场规模将从142.5亿美元升至199.4亿美元。推动行业增长的主要因素并非产量扩张,而是由针对工程塑料、先进回收技术和生物基材料的策略转型所驱动。创新科技的研发及政府积极推动政策,加上韩国作为国际经济合作暨发展组织(OECD,简称“国际经合组织")人均塑料废料产生量第二高的国家,每年人均产生多达103.9公斤塑料废料,面对严峻环境的状况,催化了业界这次的策略转型。
韩国政府已制定一个宏大的目标框架,透过全面推行促进循环经济的措施,致力于2030年前减少30%塑料废料。政策在确保国内对再生材料需求的同时,也透过多项激励生态设计的措施,以及强制要求产品的再生材料含量,从根本上重塑生产经济模式。业界积极配合,展现出卓越的适应能力,主要石化企业自愿每年减少270万至370万吨石脑油裂解产能,并投资特种化学品与先进回收基础设施。
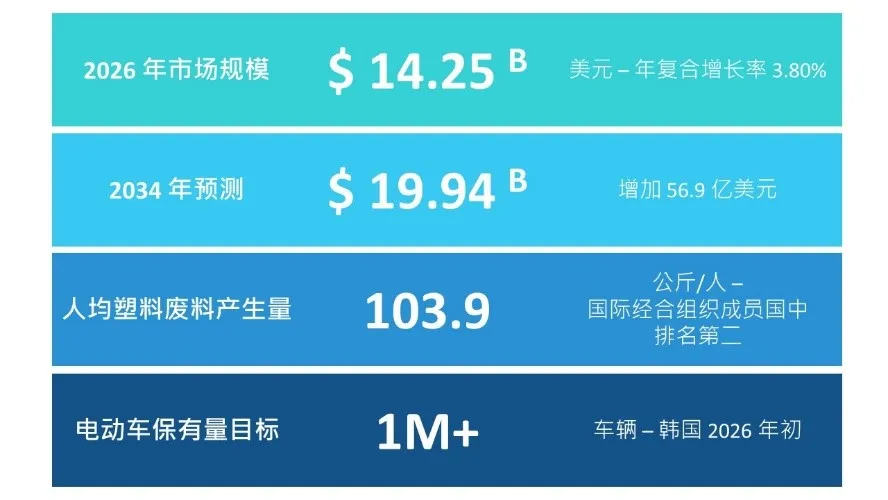
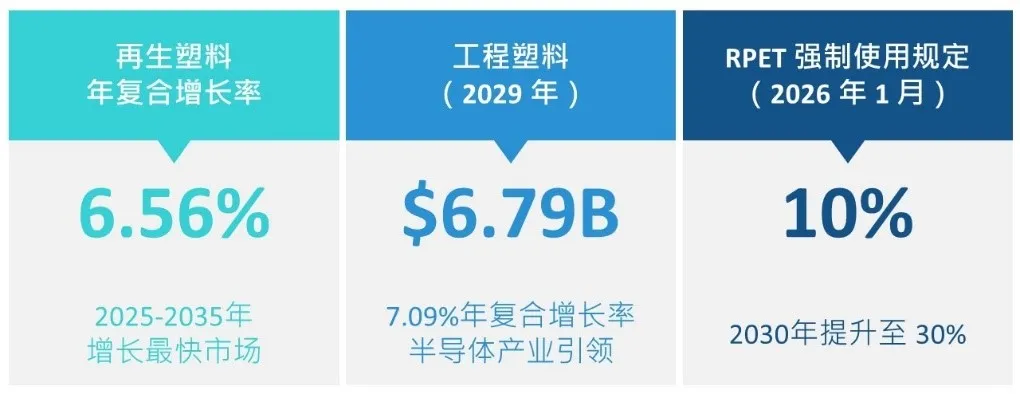
图一:韩国塑料行业关键指标
资料来源:Expert Market Research, Ministry of Environment ROK, Mordor Intelligence © 2025-2026
市场动态与经济背景
韩国塑料市场预计由2026年至2034年期间,将以3.80%的年均复合增长率(CAGR)扩张,其中再生塑料市场增长更为迅速,预计2026年至2035年的年均复合增长率可达6.56%。受电子和汽车应用行域所带动,工程塑料市场预计以年均复合增长率7.09%扩张,2029年将达到67.9亿美元。增长幅度反映了市场结构正经历的深层次重塑,其核心价值创造的三大驱动力分别是:应用于电动车与半导体、享有溢价的高性能工程塑料;受惠于法规要求与消费者需求倾向的生物基及再生材料;以及专门的化学回收技术,克服了机械处理的不足,使材料得以在循环体系中高效流动。
面对全球供应过剩与日益激烈的区域竞争,特别是中国制造商享有规模经济优势,加上中东生产商在原料成本方面的优势,韩国石化行业已采取策略性产能合理化调整,以克服挑战。10家韩国主要石化企业集体缩减产能,由生产通用塑料转型至生产特种化学品和与先进材料,产品以技术规格决定溢价。另一方面,韩国政府将热能回收(焚化)排除于官方回收统计之外,此举起初虽然令报告中的回收效率数字下跌,但却大大推动了材料回收技术投资和基础设施建设。
行业转型与应用市场
包装行业变革:包装行业占韩国塑料总用量42%,在具有里程碑意义的无标签政策与循环经济要求推动下,正经历根本性转型。自2026年1月1日起,韩国气候能源环境部禁止所有瓶装水产品使用塑料卷标,要求将基本产品信息永久印刷或雕刻于瓶身或瓶盖上,并透过二维码提供补充信息。措施每年可减少2,270吨塑料废料,并透过消除会破坏材料质量的黏合剂残留污染,提高回收效率。
法规执行带动市场对精密标记技术需求,包括:利用紫外线和光纤雷射打标机,在透明PET上打标而不破坏材料结构,以及适用于瓶盖的高对比度度、耐用型二维码喷墨打印机。供应商为现有“成型-充填-封口"生产线提供模块化、可改装兼容的设备极具竞争优势。除了无塑料标签法规外,业界正转向单一材料设计,透过共挤出及表面处理取代不兼容材料层压,以单一聚合物替代品取代多层软包装,促进机械回收,同时保持阻隔性能。
汽车与出行创新:汽车行业占韩国塑料用量18%,受电动车普及所带动,需求结构正经历转型。韩国电动车数量可望于2026年达到100万辆,为特殊聚合物带来前所未有的需求。电动车制造商优先考虑减轻重量,以尽量提升电池续航能力,故此不但利用透明聚丙烯化合物制造整合式传感器外部面板,也采用高性能聚合物制造需要卓越热能管理和阻燃性能的电池外壳。现代汽车位于蔚山、斥资9,300亿韩元的氢燃料电池工厂,预计于2027年竣工。该工厂将采用先进含氟聚合物与能在极端条件下承受高纯度氢气环境的特殊橡胶密封材料,大量生产质子交换膜(PEM)电解槽。
电子和半导体应用:电子电气行业占韩国塑料用量15%,但由于材料规格要求严格,其价值贡献远高于其用量占比。韩国在半导体与物联网设备的领先地位推动工程塑料市场于2029年迈向67.9亿美元。关键应用包括:用于半导体制造中晶圆处理的高纯度聚合物、用于制程设备的耐化学腐蚀材料、超洁净室建筑材料、用于5G基础设施的高频介电材料、符合UL 94 V-0标准的阻燃外壳,以及用于人工智能服务器与数据中心散热的导热绝缘复合材料。
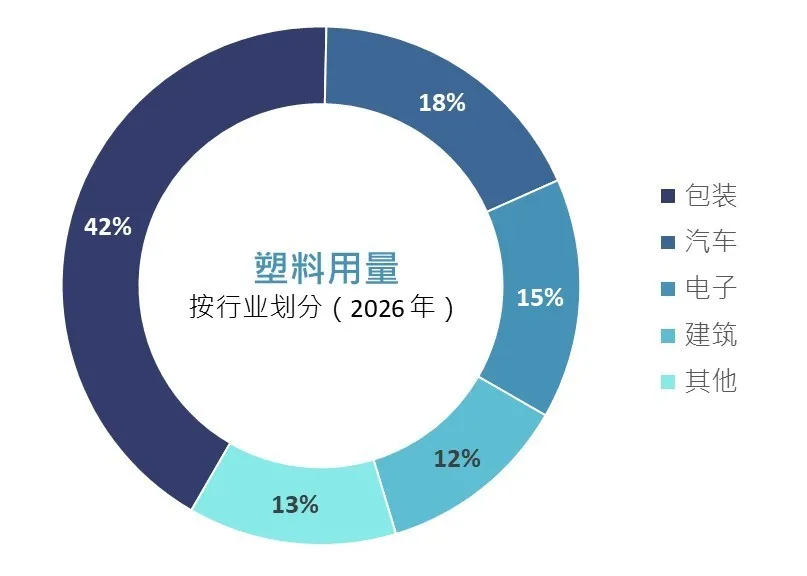
图二:2026年主要应用行业的塑料用量
资料来源:Expert Market Research, Ministry of Environment ROK, Mordor Intelligence © 2025-2026
政府政策与监管框架
韩国政府“循环经济行动计划"制定了已发展经济体中最进取的塑料废料减量目标。两大相互关联的政策机制推动产业转型分别为:
rPET强制要求:自2026年1月1日起,每年使用超过5,000吨PET的饮料生产商必须在瓶装产品中添加至少10%的再生PET(rPET),并于2030年递增至30%。措施确保了国内对再生材料的需求,同时推动对回收、分类和再加工基础设施投资。符合食品级rPET规格需采用达到FDA与欧盟同等标准的去污程序,促使韩国加工商投资超洁净回收技术,包括溶剂除污和固态聚合,将rPET的特性黏度恢复到原生PET相当水平。措施推高消费后PET的价格,截至2026年初,食品级rPET交易价格为原生PET的110%至130%,但随着产能扩大,预计价格将于2027年至2028年逐步回复正常水平。
韩国特色生态设计框架:韩国政府根据可回收性评估,透过经济诱因及惩罚措施,全面执行生态设计标准。难以回收的产品将面临高达30%的生产者延伸责任(EPR)附加费,包括:多层复合包装、干扰光学分拣黑色塑料,以及使用问题黏合剂产品。相反,可回收性高的产品设计可减免高达50%生产者延伸责任附加费,符合条件标准包括:单一材料结构、使用极少着色剂、使用水溶性黏合剂以及使用采用与自动化分类系统兼容的标准化规格。韩国环境公社(K-eco)负责管理评估与认证流程,评估内容包括:材料成分、分离难度、基础设施兼容性及污染可能性。
技术解决方案与工业4.0整合
为满足严格的再生材料含量要求法规,韩国业界需要在整个回收价值链上推进技术发展。韩国工厂正配置人工智能光学分类系统,以99.9%的准确率将食品接触材料与工业废料和受污染废料分离。系统利用近红外光谱(NIR)技术,以每秒超过3米分类速度根据分子吸收特征识别聚合物类型,结合深度学习机器视觉技术识别瓶子的形状、颜色和污染状况,并利用X光荧光(XRF)检测技术识别含有害添加剂或重金属着色剂,以便进行单独处理。
化学回收创新:传统机械回收因断链与污染累积而导致质量下降,因而局限了回收材料在高端应用中的使用比例。化学回收技术则可将聚合物分解为单体或低聚物,实现无限循环回收。热解系统在400-800°C高温无氧环境下对混合塑料废料进行热分解,产生适用于石脑油裂解装置的合成原油,有效为原本只能焚烧处理的材料实现死循环回收。
SK Chemicals于2026年在蔚山启用回收创新中心(RIC)试验设施,专注于糖酵解基础的PET解聚技术。过程透过化学方法将PET聚合物链分解为对苯二甲酸双(2-羟乙基)酯(BHET)单体,随后进行再提纯和再聚合,生产适用于食品接触应用与原生材料同等的材料。韩国机械研究院(KIMM)正展示无需预先分类即可处理混合塑料的等离子回收技术。等离子体气化将聚合物转化为合成气(syngas),作为费托合成或甲醇生产原料,实现难以回收混合废料资源化利用。
智能制造:韩国塑料制造商正采用工业4.0技术,解决劳动力短缺并优化材料利用率。行业的领先工厂利用数字孪生技术(即复制一条虚拟版生产线),在实际生产前模拟材料配方变化及制造参数调整,降低试验成本和材料浪费。在线近红外光谱技术(Inline NIR)在挤出和注塑成型过程中监测熔体质量,实现实时制程修正,确保符合规格要求。在材料装载、质量检测和包装作业中应用协作机械人(Cobots),既解决劳动力限制,同时改善人体工学与安全性。
生物降解塑料行业促进法
韩国国会于2025年11月推出全面立法,为生物降解塑料行业发展建立系统性框架。“生物降解塑料行业促进法"是一项策略性政策倡议,将韩国定位为全球生物基材料领导者。法案将生物降解塑料定义为由生物质或石油基材料制成的聚合物,可在特定的降解条件下,包括:堆肥、自然土壤与海洋环境,透过微生物作用分解为水与二氧化碳或甲烷。
韩国贸易、工业和能源部部长应制定并实施一项五年基本计划,内容涵盖政策与目标、推广产品开发及使用、技术开发及普及,与专业人才培育。生物降解塑料行业促进委员会负责审议制定基本计划、执行成效评估与系统调整。支持措施包括:政府资助技术开发研究、国际合作倡议、政府机构优先采购、透过专门机构管理的质量标志认证、税务优惠、预先清关放行研究材料,以及透过指定大学及研究机构培育专业人才。
战略展望与投资重点
多项汇聚趋势将维持韩国市场增长至2035年。强制性再生材料含量要求确保韩国国内对回收基础设施和技术的需求,并推动先进分类和化学回收设施投资。电动车的普及带动对轻质工程塑料、特殊电池材料,以及包括氟聚合物薄膜和高压密封件等氢能基础设施组件的需求。韩国在半导体制造领先地位确保对超高纯度材料与专用制程设备组件的持续需求。韩国回收技术与专为循环经济需求而设计的高性能材料,使国内生产商在实施类似监管框架的欧洲和北美市场中占据优势。
策略性技术投资重点包括:实现无限循环回收及与原生材料同等质量的先进回收技术、受“生物降解塑料行业促进法"框架认可的生物基聚合物、用以解决劳动力限制并提高效率而结合数码系统、人工智能质量监控及自动化的智能制造,以及应用于半导体制造、电动车组件与5G基础设施等高需求应用的特殊聚合物。
随着韩国橡塑产业持续转型,其对尖端设备、先进材料及创新技术解决方案的需求日益俱增,韩国成为“CHINAPLAS 国际橡塑展”最大的海外观众来源地之一。透过参与此国际盛会及其同期活动,韩国买家能有效引进先进加工设备、建立技术合作伙伴关系,并发掘韩国本土回收技术出口商机。在贸易政策层面,核心考虑包括:善用现有的自由贸易协议(FTA)以促进设备进口与材料出口、获得先进回收流程技术授权,以及参与国际标准化工作,确保韩国生态设计标准获得全球认可。
文章来源:《韩国塑料产业综合报告2026》,由Platopia的Charles Chong先生为CHINAPLAS撰写。(阅读整份报告,只有英文)
关于“CHINAPLAS 2027 国际橡塑展”
全球领先的橡塑工业展览会 —“CHINAPLAS 2027 国际橡塑展”,将于2027年4月13至16日重临中国・深圳国际会展中心(宝安)。今届展会将以“智塑循环 全球协同”为主题全新启程,展会面积预计达39万平方米,吸引超过4,700家国际展商,锚定橡塑产业智能革新、绿色升级与供应链韧性提升的核心议题。
“CHINAPLAS 2027 国际橡塑展”观众预登记经已展开!立即点击这里进行预登记,锁定早鸟优惠,以人民币50元/美金7.5元的优惠价,购买4天入场参观证(原价为人民币80元 / 美金12元)!完成预登记即可获取电子参观证(中国内地观众)或电子确认信(中国港澳台地区及海外观众)。
在展期以外,CHINAPLAS还通过 CPS+ eMarketplace 这一智能、高效、综合且可持续的在线采购平台,助力买家对接数以千计的材料及机械供应商,全年采购无忧。
欢迎浏览展会官方网页了解更多:ChinaplasOnline.com