Please note that the auto-translation function (beta) uses the 3rd-party tool to translate contents based on the English version of the website and it may occur incorrect results sometimes.
x

2027·4·13 - 16
中國·深圳國際會展中心(寶安)

本文要點速覽
1
韓國國內橡塑行業的市場規模預計將由2026年的142.5億美元上升至2034年的199.4億美元,年均複合增長率(CAGR)達3.80%。
2
橡塑市場的增長主要由針對工程塑料、先進回收技術和生物基材料的策略轉型所驅動。
3
佔韓國塑料總用量42%的包裝行業,受具有里程碑意義的無標籤政策與循環經濟要求所驅動,正在經歷根本性轉型。
4
韓國政府在“循環經濟行動計劃"下,推出“rPET強制要求"和“韓國特色生態設計框架"兩項政策,有助加速產業轉型。
5
為滿足嚴格的再生材料含量要求法規,韓國業界需要在整個回收價值鏈上,朝著化學回收創新和智能製造推進技術發展。
6
“生物降解塑料行業促進法"的推出,為生物降解塑料行業發展建立系統性框架。
塑料與橡膠行業於2026年正處於轉型的重要十字路口,進行根本性結構重組,由傳統以產量為導向的石化樞紐,轉型為高價值並以可持續發展驅動的生態系統。汽車、電子、包裝及工業製造等領域的強勁需求下,為橡塑行業發展奠下穩固基礎;同時,電動車(EV)、消費性電子產品及先進包裝解決方案趨向採用輕量化材料,也為行業注入動力。
策略轉型驅動市場成長
預計到2034年,韓國國內橡塑行業的市場規模將從142.5億美元升至199.4億美元。推動行業增長的主要因素並非產量擴張,而是由針對工程塑料、先進回收技術和生物基材料的策略轉型所驅動。創新科技的研發及政府積極推動政策,加上韓國作為國際經濟合作暨發展組織(OECD,簡稱“國際經合組織")人均塑料廢料產生量第二高的國家,每年人均產生多達103.9公斤塑料廢料,面對嚴峻環境的狀況,催化了業界這次的策略轉型。
韓國政府已制定一個宏大的目標框架,透過全面推行促進循環經濟的措施,致力於2030年前減少30%塑料廢料。政策在確保國內對再生材料需求的同時,也透過多項激勵生態設計的措施,以及強制要求產品的再生材料含量,從根本上重塑生產經濟模式。業界積極配合,展現出卓越的適應能力,主要石化企業自願每年減少270萬至370萬噸石腦油裂解產能,並投資特種化學品與先進回收基礎設施。
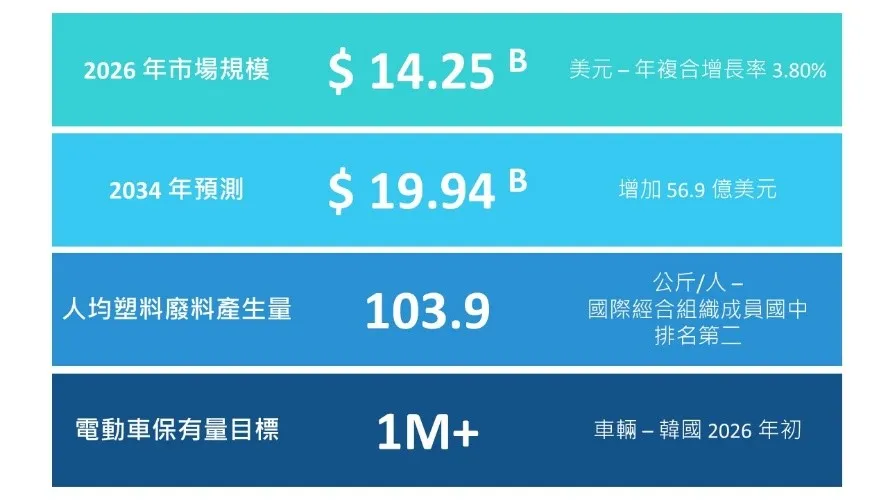
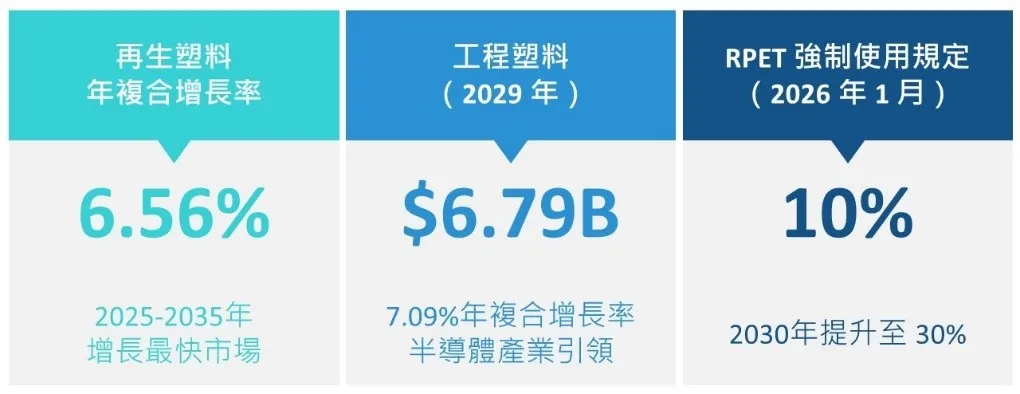
圖一:韓國塑料行業關鍵指標
資料來源:Expert Market Research, Ministry of Environment ROK, Mordor Intelligence © 2025-2026
市場動態與經濟背景
韓國塑料市場預計由2026年至2034年期間,將以3.80%的年均複合增長率(CAGR)擴張,其中再生塑料市場增長更為迅速,預計2026年至2035年的年均複合增長率可達6.56%。受電子和汽車應用行域所帶動,工程塑料市場預計以年均複合增長率7.09%擴張,2029年將達到67.9億美元。增長幅度反映了市場結構正經歷的深層次重塑,其核心價值創造的三大驅動力分別是:應用於電動車與半導體、享有溢價的高性能工程塑料;受惠於法規要求與消費者需求傾向的生物基及再生材料;以及專門的化學回收技術,克服了機械處理的不足,使材料得以在循環體系中高效流動。
面對全球供應過剩與日益激烈的區域競爭,特別是中國製造商享有規模經濟優勢,加上中東生產商在原料成本方面的優勢,韓國石化行業已採取策略性產能合理化調整,以克服挑戰。10家韓國主要石化企業集體縮減產能,由生產通用塑料轉型至生產特種化學品和與先進材料,產品以技術規格決定溢價。另一方面,韓國政府將熱能回收(焚化)排除於官方回收統計之外,此舉起初雖然令報告中的回收效率數字下跌,但卻大大推動了材料回收技術投資和基礎設施建設。
行業轉型與應用市場
包裝行業變革:包裝行業佔韓國塑料總用量42%,在具有里程碑意義的無標籤政策與循環經濟要求推動下,正經歷根本性轉型。自2026年1月1日起,韓國氣候能源環境部禁止所有瓶裝水產品使用塑料標籤,要求將基本產品資訊永久印刷或雕刻於瓶身或瓶蓋上,並透過二維碼提供補充資訊。措施每年可減少2,270噸塑料廢料,並透過消除會破壞材料品質的黏合劑殘留污染,提高回收效率。
法規執行帶動市場對精密標記技術需求,包括:利用紫外線和光纖雷射打標機,在透明PET上打標而不破壞材料結構,以及適用於瓶蓋的高對比度、耐用型二維碼噴墨打印機。供應商為現有“成型-充填-封口"生產線提供模組化、可改裝兼容的設備極具競爭優勢。除了無塑料標籤法規外,業界正轉向單一材料設計,透過共擠出及表面處理取代不相容材料層壓,以單一聚合物替代品取代多層軟包裝,促進機械回收,同時保持阻隔性能。
汽車與出行創新:汽車行業佔韓國塑料用量18%,受電動車普及所帶動,需求結構正經歷轉型。韓國電動車數量可望於2026年達到100萬輛,為特殊聚合物帶來前所未有的需求。電動車製造商優先考慮減輕重量,以盡量提升電池續航能力,故此不但利用透明聚丙烯化合物製造整合式感測器外部面板,也採用高性能聚合物製造需要卓越熱能管理和阻燃性能的電池外殼。現代汽車位於蔚山、斥資9,300億韓元的氫燃料電池工廠,預計於2027年竣工。該工廠將採用先進含氟聚合物與能在極端條件下承受高純度氫氣環境的特殊橡膠密封材料,大量生產質子交換膜(PEM)電解槽。
電子和半導體應用:電子電氣行業佔韓國塑料用量15%,但由於材料規格要求嚴格,其價值貢獻遠高於其用量佔比。韓國在半導體與物聯網設備的領先地位推動工程塑料市場於2029年邁向67.9億美元。關鍵應用包括:用於半導體製造中晶圓處理的高純度聚合物、用於製程設備的耐化學腐蝕材料、超潔淨室建築材料、用於5G基礎設施的高頻介電材料、符合UL 94 V-0標準的阻燃外殼,以及用於人工智能伺服器與數據中心散熱的導熱絕緣複合材料。
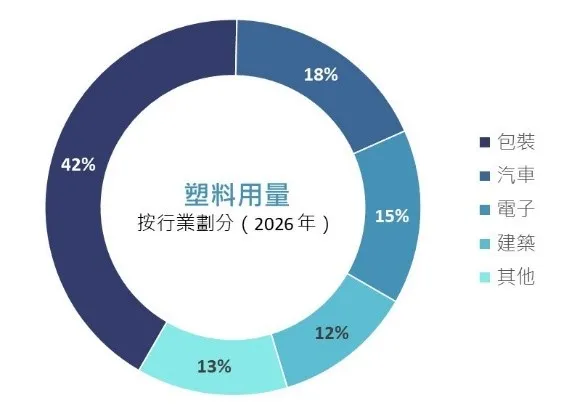
圖二:2026年主要應用行業的塑料用量
資料來源:Expert Market Research, Ministry of Environment ROK, Mordor Intelligence © 2025-2026
政府政策與監管框架
韓國政府“循環經濟行動計劃"制定了已發展經濟體中最進取的塑料廢料減量目標。兩大相互關聯的政策機制推動產業轉型分別為:
rPET強制要求:自2026年1月1日起,每年使用超過5,000噸PET的飲料生產商必須在瓶裝產品中添加至少10%的再生PET(rPET),並於2030年遞增至30%。措施確保了國內對再生材料的需求,同時推動對回收、分類和再加工基礎設施投資。符合食品級rPET規格需採用達到FDA與歐盟同等標準的去污程序,促使韓國加工商投資超潔淨回收技術,包括溶劑除污和固態聚合,將rPET的特性黏度恢復到原生PET相當水平。措施推高消費後PET的價格,截至2026年初,食品級rPET交易價格為原生PET的110%至130%,但隨著產能擴大,預計價格將於2027年至2028年逐步回復正常水平。
韓國特色生態設計框架:韓國政府根據可回收性評估,透過經濟誘因及懲罰措施,全面執行生態設計標準。難以回收的產品將面臨高達30%的生產者延伸責任(EPR)附加費,包括:多層複合包裝、干擾光學分揀黑色塑料,以及使用問題黏合劑產品。相反,可回收性高的產品設計可減免高達50%生產者延伸責任附加費,符合條件標準包括:單一材料結構、使用極少著色劑、使用水溶性黏合劑以及使用採用與自動化分類系統兼容的標準化規格。韓國環境公社(K-eco)負責管理評估與認證流程,評估內容包括:材料成分、分離難度、基礎設施兼容性及污染可能性。
技術解決方案與工業4.0整合
為滿足嚴格的再生材料含量要求法規,韓國業界需要在整個回收價值鏈上推進技術發展。韓國工廠正配置人工智能光學分類系統,以99.9%的準確率將食品接觸材料與工業廢料和受污染廢料分離。系統利用近紅外光譜(NIR)技術,以每秒超過3米分類速度根據分子吸收特徵識別聚合物類型,結合深度學習機器視覺技術識別瓶子的形狀、顏色和污染狀況,並利用X光螢光(XRF)檢測技術識別含有害添加劑或重金屬著色劑,以便進行單獨處理。
化學回收創新:傳統機械回收因斷鏈與污染累積而導致品質下降,因而局限了回收材料在高端應用中的使用比例。化學回收技術則可將聚合物分解為單體或低聚物,實現無限循環回收。熱解系統在400-800°C高溫無氧環境下對混合塑料廢料進行熱分解,產生適用於石腦油裂解裝置的合成原油,有效為原本只能焚燒處理的材料實現閉環回收。
SK Chemicals於2026年在蔚山啟用回收創新中心(RIC)試驗設施,專注於糖酵解基礎的PET解聚技術。過程透過化學方法將PET聚合物鏈分解為對苯二甲酸雙(2-羥乙基)酯(BHET)單體,隨後進行再提純和再聚合,生產適用於食品接觸應用與原生材料同等的材料。韓國機械研究院(KIMM)正展示無需預先分類即可處理混合塑料的等離子回收技術。等離子體氣化將聚合物轉化為合成氣(syngas),作為費托合成或甲醇生產原料,實現難以回收混合廢料資源化利用。
智能製造:韓國塑料製造商正採用工業4.0技術,解決勞動力短缺並優化材料利用率。行業的領先工廠利用數位孿生技術(即複製一條虛擬版生產線),在實際生產前模擬材料配方變化及製造參數調整,降低試驗成本和材料浪費。在線近紅外光譜技術(Inline NIR)在擠出和注塑成型過程中監測熔體品質,實現即時製程修正,確保符合規格要求。在材料裝載、品質檢測和包裝作業中應用協作機械人(Cobots),既解決勞動力限制,同時改善人體工學與安全性。
生物降解塑料行業促進法
韓國國會於2025年11月推出全面立法,為生物降解塑料行業發展建立系統性框架。“生物降解塑料行業促進法"是一項策略性政策倡議,將韓國定位為全球生物基材料領導者。法案將生物降解塑料定義為由生物質或石油基材料製成的聚合物,可在特定的降解條件下,包括:堆肥、自然土壤與海洋環境,透過微生物作用分解為水與二氧化碳或甲烷。
韓國貿易、工業和能源部部長應制定並實施一項五年基本計劃,內容涵蓋政策與目標、推廣產品開發及使用、技術開發及普及,與專業人才培育。生物降解塑料行業促進委員會負責審議制定基本計劃、執行成效評估與系統調整。支援措施包括:政府資助技術開發研究、國際合作倡議、政府機構優先採購、透過專門機構管理的品質標誌認證、稅務優惠、預先清關放行研究材料,以及透過指定大學及研究機構培育專業人才。
戰略展望與投資重點
多項匯聚趨勢將維持韓國市場增長至2035年。強制性再生材料含量要求確保韓國國內對回收基礎設施和技術的需求,並推動先進分類和化學回收設施投資。電動車的普及帶動對輕質工程塑料、特殊電池材料,以及包括氟聚合物薄膜和高壓密封件等氫能基礎設施組件的需求。韓國在半導體製造領先地位確保對超高純度材料與專用製程設備組件的持續需求。韓國回收技術與專為循環經濟需求而設計的高性能材料,使國內生產商在實施類似監管框架的歐洲和北美市場中佔據優勢。
策略性技術投資重點包括:實現無限循環回收及與原生材料同等品質的先進回收技術、受“生物降解塑料行業促進法"框架認可的生物基聚合物、用以解決勞動力限制並提高效率而結合數碼系統、人工智能品質監控及自動化的智能製造,以及應用於半導體製造、電動車組件與5G基礎設施等高需求應用的特殊聚合物。
隨著韓國橡塑產業持續轉型,其對尖端設備、先進材料及創新技術解決方案的需求日益俱增,韓國成為“CHINAPLAS 國際橡塑展”最大的海外觀眾來源地之一。透過參與此國際盛會及其同期活動,韓國買家能有效引進先進加工設備、建立技術合作夥伴關係,並發掘韓國本土回收技術出口商機。在貿易政策層面,核心考量包括:善用現有的自由貿易協定(FTA)以促進設備進口與材料出口、獲得先進回收流程技術授權,以及參與國際標準化工作,確保韓國生態設計標準獲得全球認可。
文章來源:《韓國塑料產業綜合報告2026》,由Platopia的Charles Chong先生為CHINAPLAS撰寫。(閱讀整份報告,只有英文)
關於“CHINAPLAS 2027 國際橡塑展”
全球領先的橡塑工業展覽會 —“CHINAPLAS 2027 國際橡塑展”,將於2027年4月13至16日重臨中國・深圳國際會展中心(寶安)。今屆展會將以“智塑循環 全球協同”為主題全新啟程,展會面積預計達39萬平方米,吸引超過4,700家國際展商,錨定橡塑產業智能革新、綠色升級與供應鏈韌性提升的核心議題。
“CHINAPLAS 2027 國際橡塑展”觀眾預登記經已展開!立即點擊這裡進行預登記,鎖定早鳥優惠,以人民幣50元/美金7.5元的優惠價,購買4天入場參觀證(原價為人民幣80元 / 美金12元)!完成預登記即可獲取電子參觀證(中國內地觀眾)或電子確認信(中國港澳台地區及海外觀眾)。
在展期以外,CHINAPLAS還通過 CPS+ eMarketplace這一智能、高效、綜合且可持續的線上採購平台,助力買家對接數以千計的材料及機械供應商,全年採購無憂。
歡迎瀏覽展會官方網頁了解更多:ChinaplasOnline.com